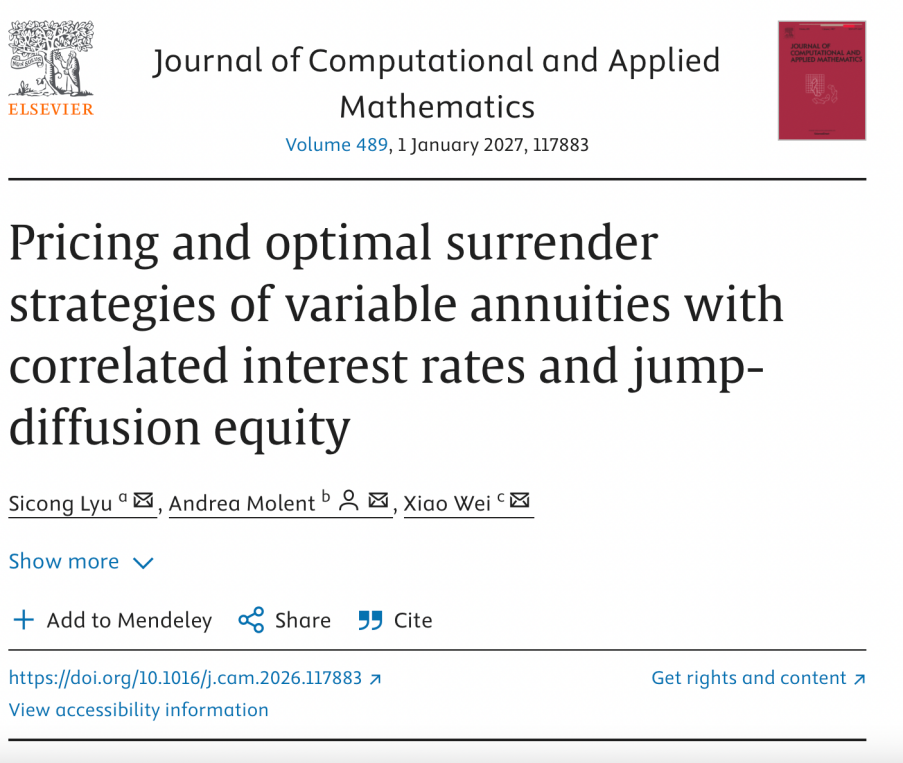
近日,中央财经大学保险学院韦晓副教授及其博士生吕思聪与合作者意大利乌迪内大学Andrea Molent教授在国际权威期刊《Journal of Computational and Applied Mathematics》发表题为“Pricing and optimal surrender strategies of variable annuities with correlated interest rates and jump-diffusion equity”的研究论文。该期刊是计算数学与应用数学领域的国际重要期刊,致力于发表数值计算方法及其在金融、工程等应用领域的高水平研究成果。
可变年金因内嵌最低保证(如最低死亡给付GMDB、最低累积给付GMAB)而广受欢迎,但保单持有人可在到期前退保的权利给保险公司带来流动性风险与逆向选择风险。现有研究虽已分别考虑Lévy跳跃模型或随机利率模型,但往往忽略权益收益与利率之间的相关性,而这一相关性在混合权益—利率市场中对退保决策具有关键影响。Lévy-随机利率联合建模虽更贴近现实,却因退保构成最优停时问题且状态变量的二维耦合,难以高效求解。
本研究提出了一套高效的数值方法:首先,将权益对数账户假设为带跳Lévy过程、利率服从Hull-White模型,并引入二者布朗部分的相关性,推导出折现联合特征函数的解析表达式;其次,将二维傅里叶余弦(2D-COS)方法拓展至含退保与死亡效应的递推估值框架,结合单边边界二分法与Newton法识别退保边界,并利用快速傅里叶变换(FFT)加速系数计算;最后,通过对退保区域与延续区域的分解,将退保收益与死亡收益分离处理,实现含最优退保策略合约的递归定价。
本研究通过数值实验验证:在与Goudenege等(2025)的LSMC及Hybrid基准对比中,该方法在NIG、VG、CGMY、MJD四类Lévy模型下均高度吻合,且计算速度与之相当;收敛性分析表明,误差随展开项数近似指数收敛,退保边界在不同数值参数下保持稳定。更重要的是,数值结果表明,权益—利率相关性对不可退保合约价值影响甚微,却显著影响退保溢价,其影响方向随利率环境(低利率情景A与高利率情景B)及保证设计参数(增长率下限g与上限c)而变,部分情形下甚至出现方向反转;退保溢价最高可达不可退保合约价值的34.8%。本研究突破了传统模型忽略跨市场相关性的局限,为Lévy-Hull-White框架下可变年金的定价与退保风险管理提供了高效计算工具,并揭示了相关性建模误差可能引致的定价偏差与风险误判。该方法还可拓展至多因子仿射利率模型等领域,具有广泛的应用前景。
(撰稿人:韦晓;审稿:王庆焕;编辑:薛丽娜;审核:马冰)