2026年10月27日下午,中国精算研究院在沙河校区13号楼 209举办了第295期精算论坛。本次论坛邀请北师香港浸会大学的Nicolas Langrené副教授和Wen (Monica) Chen助理教授作为主讲嘉宾,分别带来了题为“Spectral Volterra processes and the fractional volatility puzzle”和“Model-free option hedging using deep Hedged Monte Carlo with application to variable annuities”的学术报告。论坛由中国精算研究院韦晓老师主持。
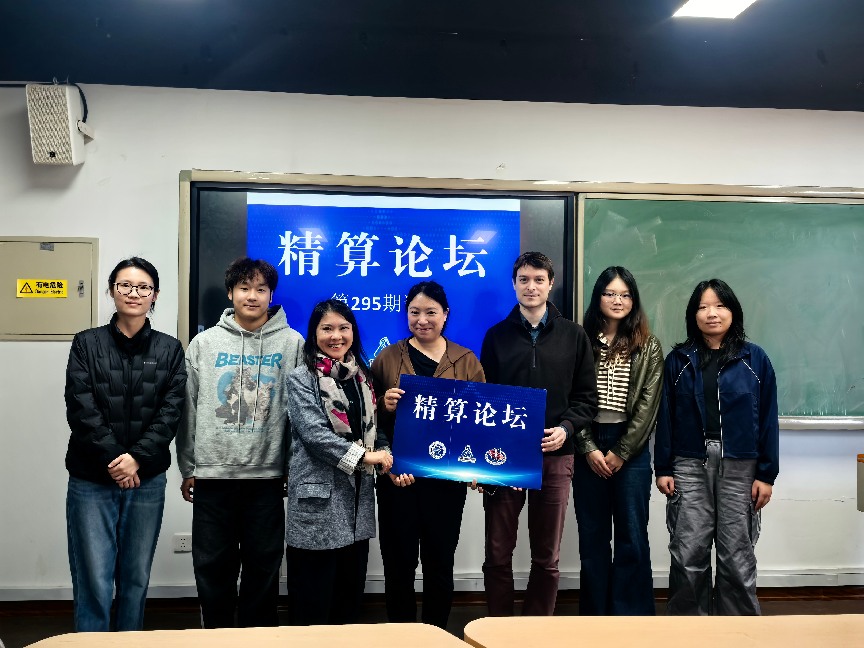
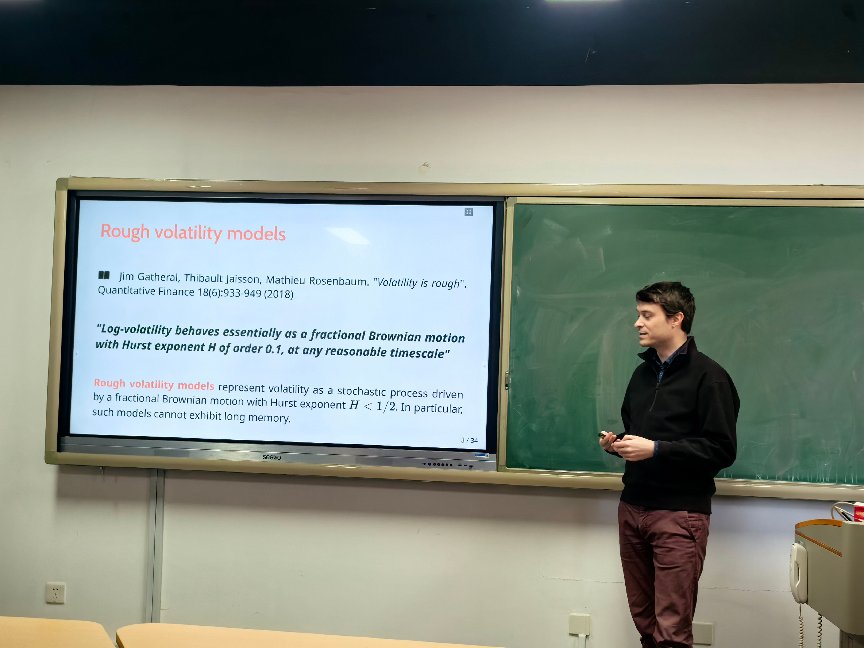
在第一场报告中,Nicolas Langrené老师围绕随机波动率建模中的“分数波动率难题”展开介绍。传统基于分数布朗运动的随机波动率模型,由于其自相似性质,无法同时刻画波动率路径的粗糙性和长期记忆性。针对这一问题,Langrené老师介绍了广义柯西过程,该过程通过双参数协方差函数,能够分别控制路径的粗糙程度和长期记忆特征。在此基础上,研究利用协方差核的谱密度,建立了广义柯西过程的显式随机积分表示,并进一步构造了谱Volterra过程,使其平稳分布与广义柯西过程一致。该方法将广义柯西过程与高斯Volterra波动率模型相联系,为利用现有期权定价展开公式处理兼具粗糙性与长期记忆性的随机波动率模型提供了新的研究思路。
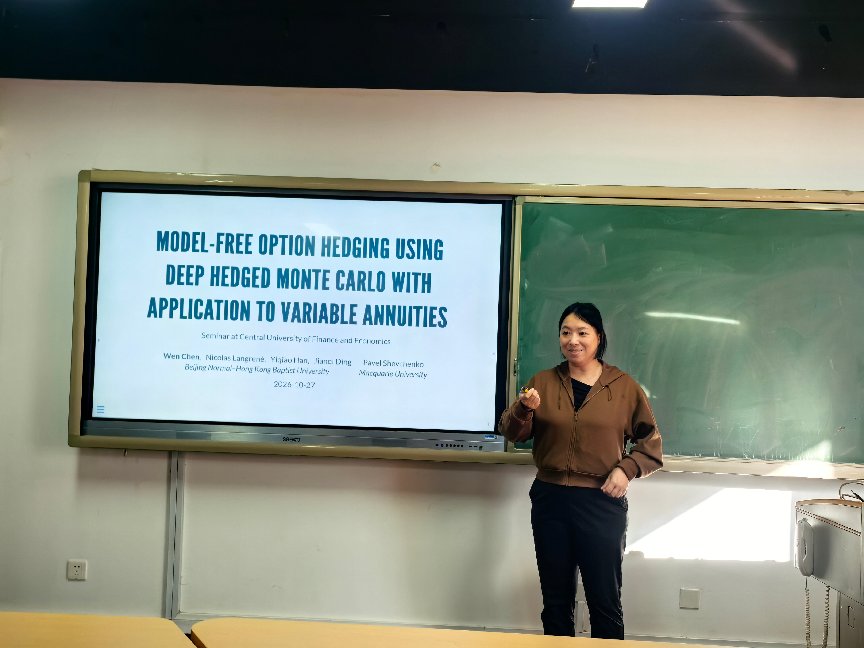
随后,Wen (Monica) Chen老师介绍了基于深度对冲蒙特卡洛的无模型期权对冲方法及其在变额年金中的应用。Chen老师指出,变额年金的估值与对冲需要综合考虑股票、利率、长寿风险以及保单持有人行为等多种不确定因素,而长期合同期限也使传统随机模型面临较大的模型风险。针对这一问题,研究在对冲蒙特卡洛框架下,提出了一种结合深度学习与历史数据重抽样的定价和对冲方法。该方法利用人工神经网络估计离散时间下的动态对冲策略,以适应高维风险因素;同时采用历史数据的区块自助抽样(Block Bootstrapping)生成随机路径,减少对预先设定的随机模型及风险中性测度转换的依赖。最后,Chen老师介绍了该方法在变额年金定价与对冲中的数值实验结果,验证了其计算准确性及处理长期、多风险因素保险合同的有效性,为降低变额年金估值与对冲中的模型风险提供了新的方法。
本次论坛围绕随机波动率建模、金融衍生品定价以及变额年金风险对冲等前沿问题展开,两位老师的报告展示了随机过程理论、谱方法与深度学习技术在金融精算领域中的研究进展,为相关领域的理论研究与实际应用提供了新的思路,进一步拓展了与会师生的学术视野。
(撰稿:吕思聪;审稿:韦晓、王庆焕;编辑:薛丽娜;审核:马冰)