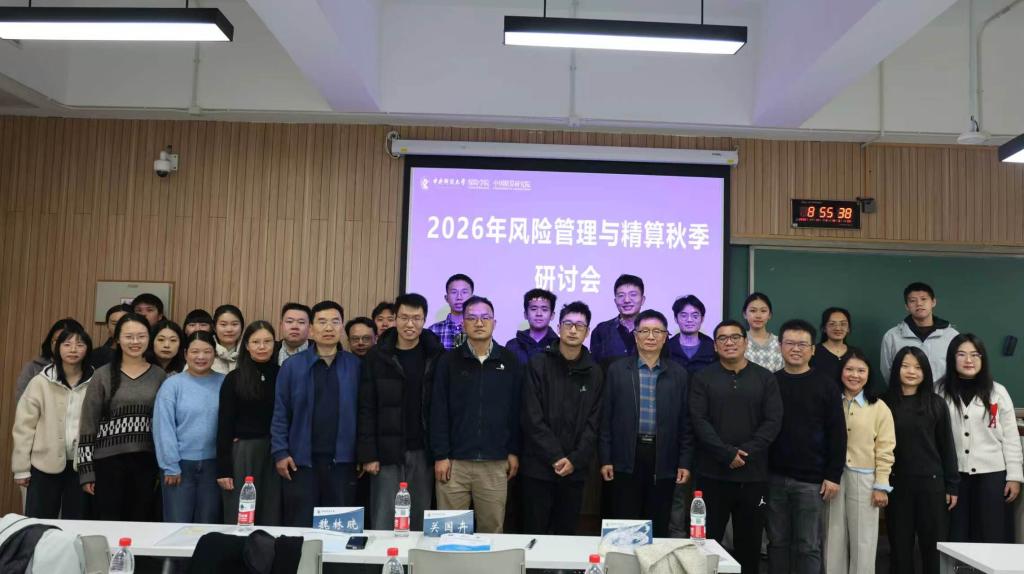
2026年11月13—14日,2026年风险管理与精算秋季研讨会在中央财经大学学院南路校区主教学楼103举行。本次研讨会由中央财经大学保险学院、中国精算研究院风险量化与决策研究中心主办,得到教育部人文社科基地重大项目“中国特色多层次贫困治理与保险保障体系研究”的部分赞助。来自国内多所高校及科研院所的专家学者和师生齐聚一堂,围绕风险度量、保险与再保险、投资组合优化、极端事件建模及风险敏感强化学习等前沿问题展开深入交流。
11月14日举行专题报告会,八位嘉宾分别就风险管理与精算科学领域的前沿研究成果作学术报告。专题报告环节分别由中央财经大学池义春教授、伍慧玲教授、韦晓副教授和王玲副教授主持。
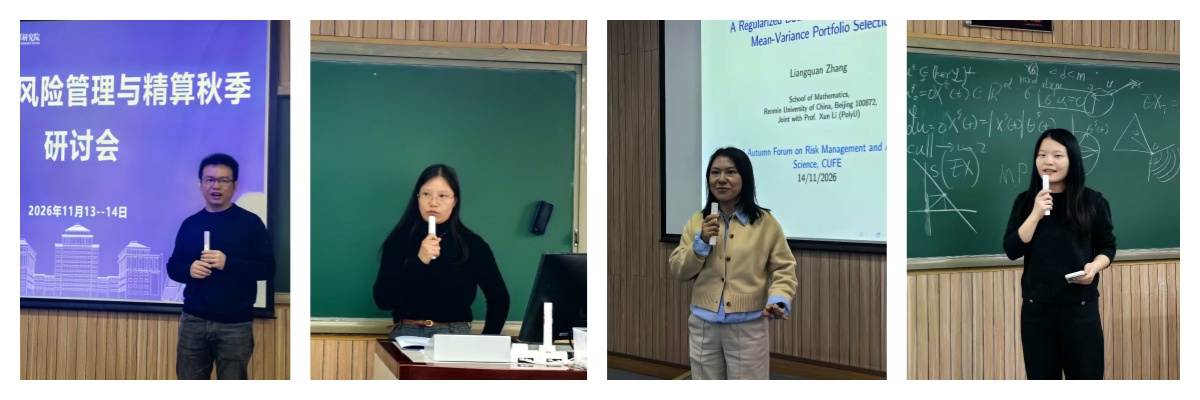
曲阜师范大学教授尹传存以“Quantifying Dependence Between Risks: A New Index”为题作了学术报告,介绍了一种基于特征函数、用于刻画同维度风险依赖程度的新指标。该指标取值介于0和1之间,当且仅当两项风险满足次独立性时取零。此时,两项风险之和与假设二者独立时的和具有相同的分布。报告给出了指标的样本计算公式,分析了估计量的渐近性质与有限样本表现,并介绍了其在机器学习、精算科学和更新理论中的应用。
对外经济贸易大学教授李政宵以“Flood Insurance Ratemaking with River Networks and Event Hypergraphs”为题作了学术报告,探讨了如何利用河流上下游关系和历史洪水记录改进洪水保险的区域风险分类与费率厘定。研究通过超图神经网络,从上下游相连和同一场洪水波及多地这两类联系中提取区域风险特征,并将其纳入索赔频率模型。报告结合美国洪水保险承保与理赔数据,评估了加入这些特征对预测索赔频率的帮助。
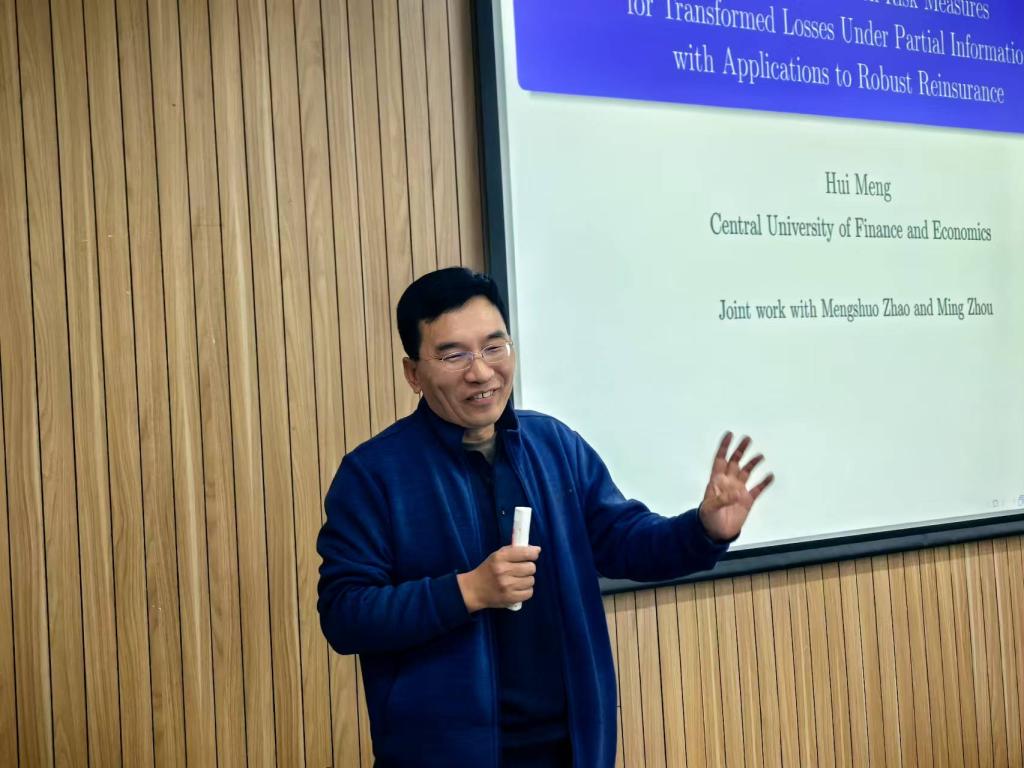
中央财经大学教授孟辉以“Worst-Case Distortion Risk Measures for Transformed Losses Under Partial Information with Applications to Robust Reinsurance”为题作了学术报告。研究在仅知原始损失均值和 p阶绝对中心矩(p>1)的条件下,推导了限额损失和止损损失的最坏情形扭曲风险度量,并给出了达到风险上界的充分条件。报告进一步将这些结果用于稳健止损再保险,在仅知损失均值和方差时确定了最优自留额,并通过数值算例说明了其在再保险决策中的应用。
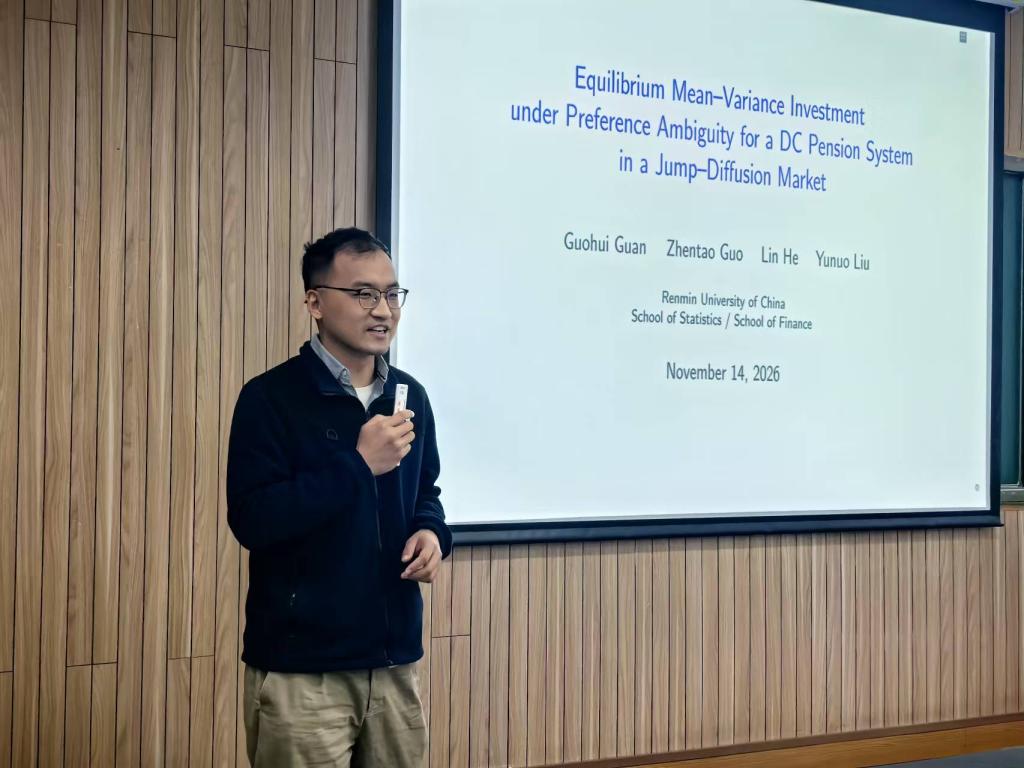
中国人民大学副教授关国卉以“Equilibrium Mean-Variance Strategies for DC Pension Plans under Preference Ambiguity in a Jump-Diffusion Market”为题作了学术报告,探讨了未来风险偏好不确定时缴费确定型养老金的投资策略。研究在跳跃扩散市场中建立了均衡模型,并在风险厌恶程度服从伽马分布时得到了均衡策略的闭式表达式。结果表明,模糊性态度参数越大,养老金投入风险资产的资金越少。随着退休临近,这一投资金额逐渐接近决策者对模糊性持中立态度时的投资金额。决策者的态度越偏离中立,忽略偏好模糊性造成的福利损失越大。
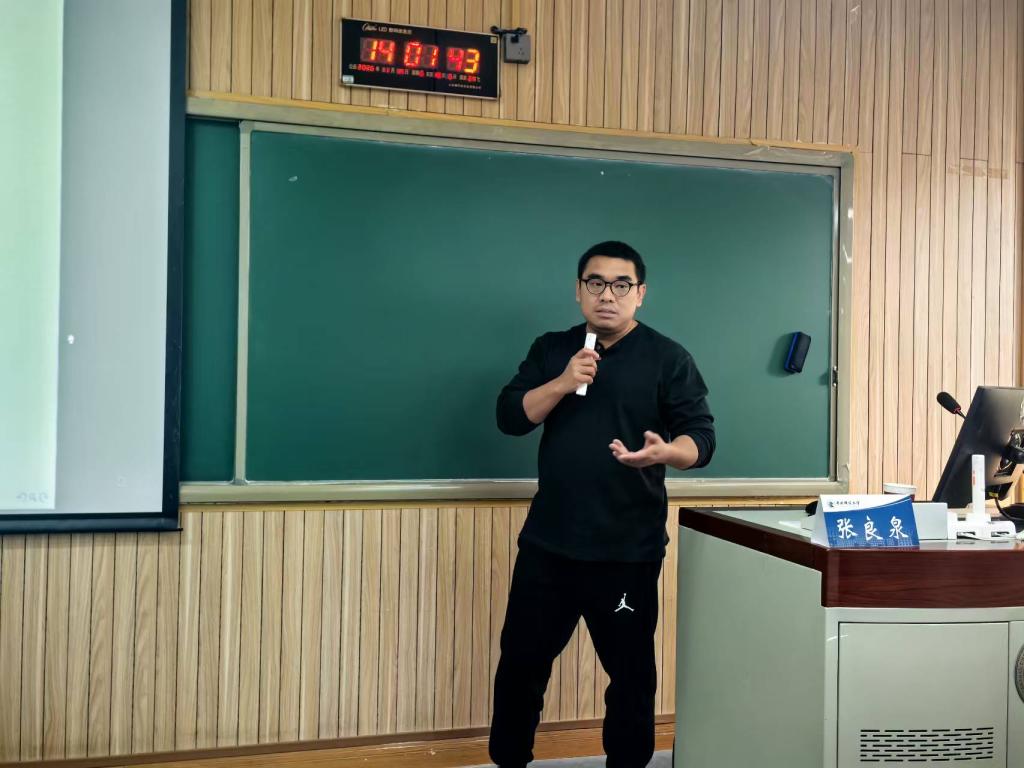
中国人民大学张良泉教授作了题为“A Regularized BSDE Method for Constrained Mean-Variance Portfolio Selection”的学术报告。张教授聚焦于具有投资约束的连续时间均值—方差投资组合选择问题,提出了一种基于正则化倒向随机微分方程(BSDE)的求解方法。报告首先利用随机最大值原理,将最优投资策略的求解转化为正倒向随机微分方程与变分不等式的耦合问题。针对冗余资产等因素可能导致最优投资策略不唯一的问题,研究引入Tikhonov正则化方法,通过增加二次惩罚项保证正则化问题解的唯一性,并证明随着正则化参数趋于零,所得策略强收敛至原问题的最小范数最优解。最后,张教授结合冗余风险资产的理论分析与数值实验,展示了该方法在最优投资策略选择及收敛性分析中的应用。
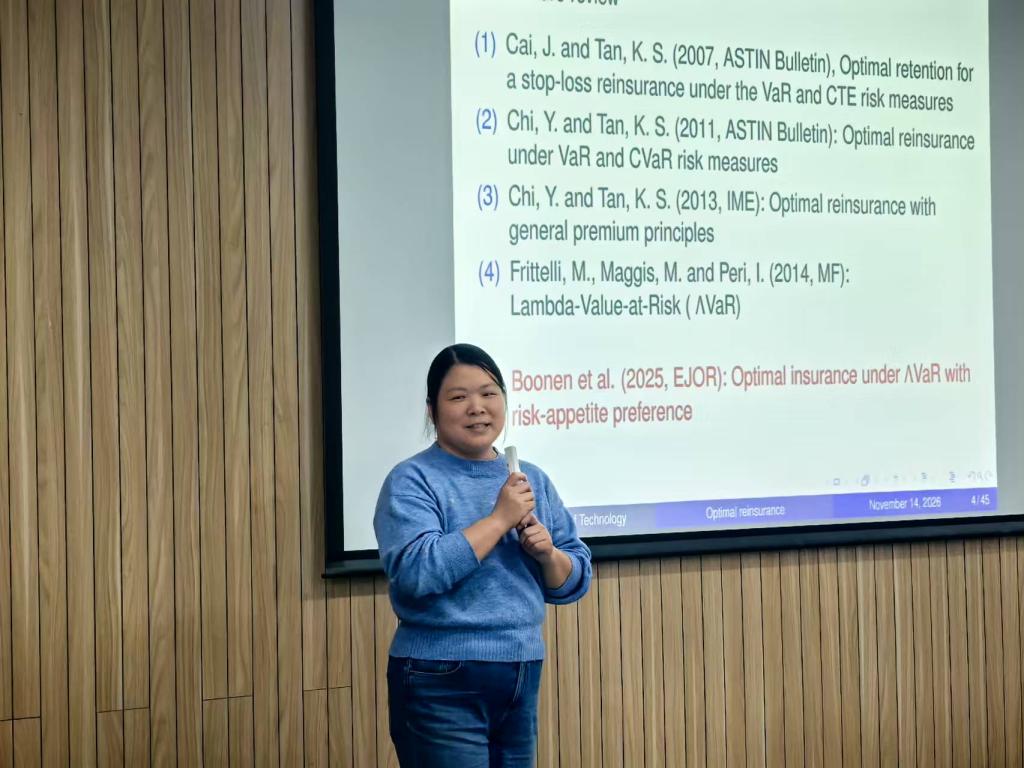
武汉理工大学魏林晓教授作了题为“Optimal Reinsurance under ΛVaR Risk Measure with Risk-Averse Preference”的学术报告。报告围绕风险厌恶偏好下基于ΛVaR风险度量的最优再保险策略展开研究。与传统风险价值(VaR)采用固定置信水平不同,ΛVaR允许置信水平随损失水平变化,从而能够更加灵活地刻画风险偏好。魏教授首先介绍了ΛVaR风险度量及再保险优化模型,并在期望值保费原理和激励相容约束下,以最小化保险人的总风险暴露为目标研究最优再保险安排。随后,分别针对分段阶梯函数和连续严格递增函数两类情形,推导了最优再保险策略的结构特征,并通过理论分析与数值算例展示了不同风险偏好及模型参数对最优再保险安排的影响,为风险厌恶条件下的再保险合同设计提供了新的分析思路。
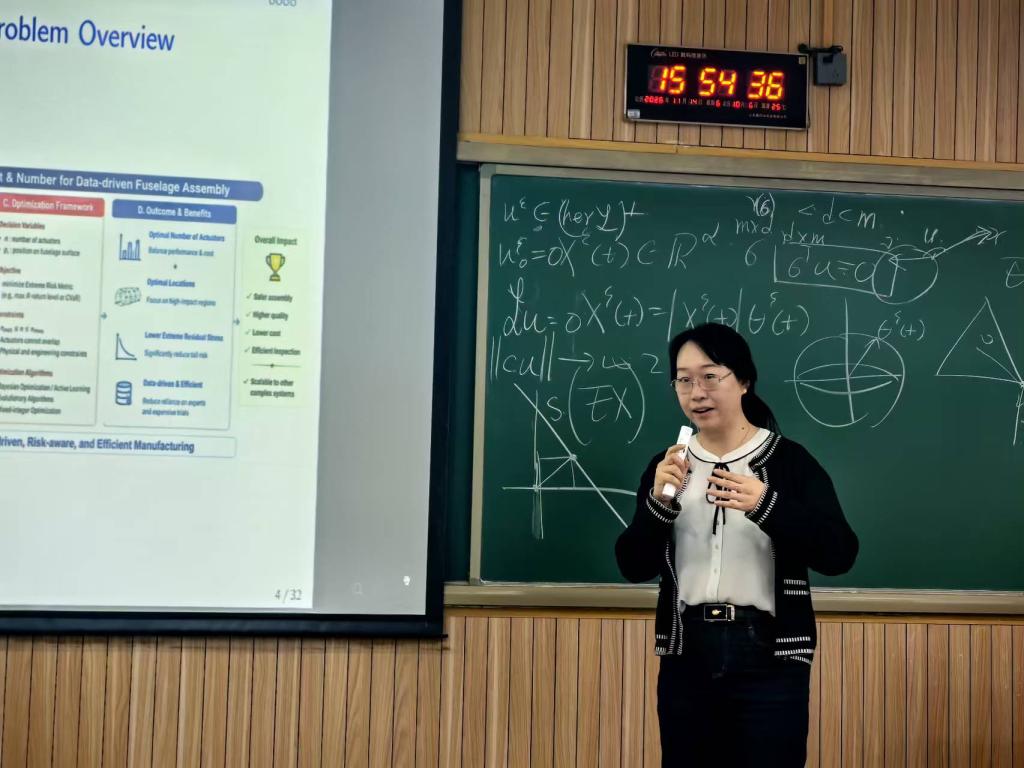
中国科学院数学与系统科学研究院王星副研究员作了题为“Multi-output Extreme Spatial Model for Complex Production Systems”的学术报告。王老师围绕复杂生产系统中的多输出极端事件建模问题展开研究,重点关注生产过程中罕见但可能造成严重后果的极端失效风险。针对传统单变量极值分析难以充分刻画多个关键位置之间极端相关性的局限,研究提出了一种多输出极端空间模型,将广义极值分布、最大稳定过程与图辅助复合似然估计方法相结合,以刻画多维极端事件的边缘分布及空间依赖结构。报告进一步以复合材料机身装配过程中的残余应力分析为例,展示了所提模型在极端风险预测与系统可靠性分析中的应用效果,并探讨了该方法在极端天气保险等风险管理领域的潜在应用。
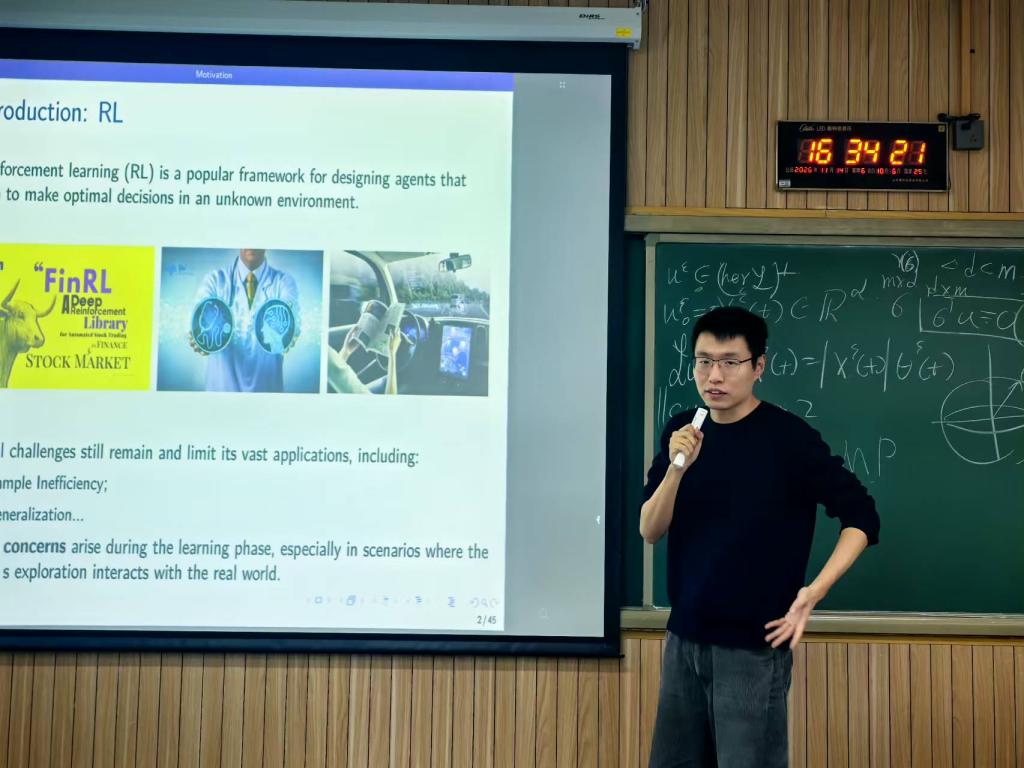
华东师范大学颜廷进助理教授作了题为“Risk-Sensitive Reinforcement Learning with Costly Signals and Information Choices”的学术报告。颜老师聚焦于信息获取存在成本条件下的风险敏感强化学习问题,研究决策者如何在控制风险的同时,权衡信息获取成本与决策收益。报告构建了一个同时包含信息选择和行动决策的马尔可夫决策框架,并采用优化确定性等价(OCE)风险准则刻画决策者的风险偏好。在此基础上,通过引入扩展状态变量,将依赖历史信息的风险敏感决策问题转化为适合动态规划求解的形式,并针对不同信息结构提出相应的强化学习算法,建立遗憾界的理论保证。最后,颜老师结合数值实验展示了所提方法的有效性,为金融投资、保险承保及其他需要付费获取信息的动态决策问题提供了新的研究思路。
本次研讨会在中央财经大学池义春教授主持的闭幕式中圆满落幕。研讨会报告内容丰富、研究视角多元,充分展现了风险管理、精算科学、金融数学、统计建模与人工智能等领域的前沿研究成果,为与会师生搭建了交流学术成果、拓展研究思路的平台,进一步促进了学科交叉与学术合作。
(撰稿:年俊桥、吕思聪;审稿:韦晓、王庆焕;编辑:薛丽娜;审核:马冰)